劳务分包财务怎么做账 全面指南与实务操作
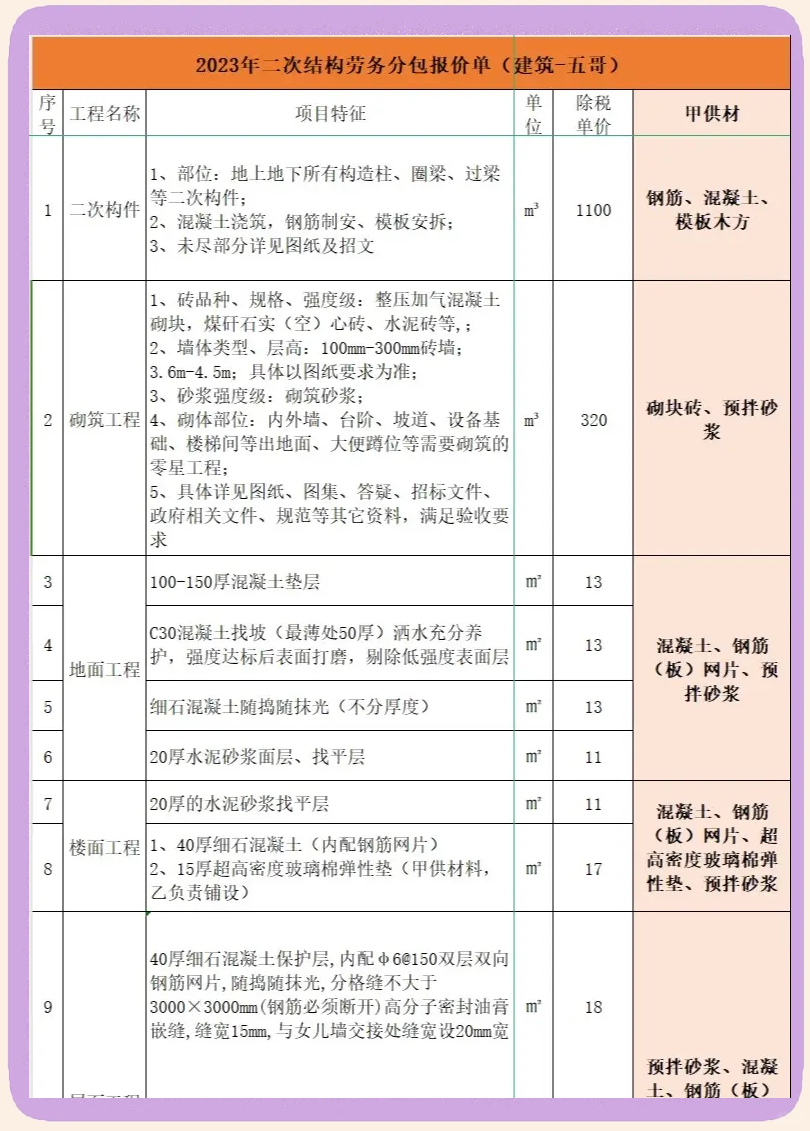
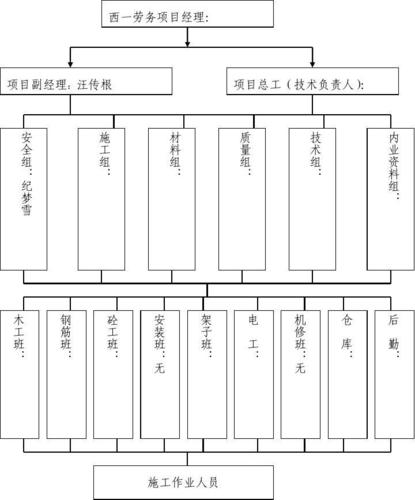
劳务分包是建筑、加工等行业常见的经营模式,指出总承包方或专业分包方将部分劳务作业发包给具有相应资质的劳务企业。劳务分包模式下,财务做账涉及收入确认、成本归集、税金处理等多个环节。本文将详细解析劳务分包财务做账的全流程,帮助财务人员规范操作。
一、劳务分包基本概念与财务特点
劳务分包是指总承包方或专业分包方将其承包工程中的劳务作业部分发包给劳务分包企业完成的活动。在财务处理上,劳务分包费用一般构成总承包方的“工程施工—合同成本—劳务分包成本”,而劳务分包方则确认相应的劳务收入。
其财务特点包括:
- 资金流与发票流需保持一致;
- 涉及的税种主要包括增值税、企业所得税、个人所得税(总包方可能涉及代扣代缴)、附加税等;
- 劳务分包成本占比较高,直接影响项目毛利;
- 需关注农民工工资支付监管要求。
二、劳务分包方的账务处理
劳务分包方作为提供劳务的企业,其会计核算的主要流程如下:
1. 确认收入
根据完工百分比法或劳务完成情况确认收入:
借:应收账款/银行存款
贷:主营业务收入
应交税费—应交增值税(销项税额)
2. 归集成本
劳务分包方的成本主要包括人工费、材料费、机械使用费、其他直接费及间接费用。
(1)计提工资、社保等:
借:主营业务成本(或劳务成本)
贷:应付职工薪酬
银行存款(直接支付的工资)
(2)发生其他直接费用(如辅材、小型机具):
借:主营业务成本
贷:银行存款/应付账款
(3)月末结转劳务成本:如果采用“劳务成本”科目归集,月末结转:
借:主营业务成本
贷:劳务成本
3. 税金处理
(1)增值税:一般纳税人适用9%税率(建筑服务)或6%(清包工可选择简易计税3%);小规模纳税人适用3%(现行政策可能减按1%)。
(2)附加税费(城建税、教育费附加、地方教育附加):根据实际缴纳的增值税计提缴纳。
(3)企业所得税:按季预缴,年度汇算清缴,成本需取得合规发票。
(4)个人所得税:支付工资时需代扣代缴。
4. 期末结转利润
借:主营业务收入
贷:本年利润
借:本年利润
贷:主营业务成本、税金及附加、管理费用等
三、总承包方(发包方)的账务处理
总承包方将劳务分包出去后,应将支付给劳务分包方的费用计入工程成本。账务处理如下:
1. 发生劳务分包成本时
根据取得的劳务费发票:
借:工程施工—合同成本—劳务分包成本
应交税费—应交增值税(进项税额)(如取得专票)
贷:银行存款/应付账款
2. 与分包方结算时
借:应付账款—XX劳务公司
贷:银行存款
3. 期末结转成本
借:主营业务成本
工程施工—合同毛利(或贷方)
贷:主营业务收入
将“工程施工”科目余额与“工程结算”对冲,项目完工后结转。
注意:总承包方即便劳务分包,仍应对农民工工资支付负总责,可能涉及通过专用账户代发工资。账务处理时,若总包代发工资,应视为支付分包款的一部分:
借:应付账款—XX劳务公司
贷:银行存款(农民工工资专用账户)
同时要求分包方提供发票。
四、税务处理核心要点
- 增值税
- 劳务分包方:一般纳税人提供建筑劳务,适用9%税率;清包工、甲供工程、老项目可选择简易计税,征收率3%。
- 总承包方:取得劳务分包方开具的增值税专用发票,可以抵扣进项税额(简易计税项目除外)。
- 预缴增值税:异地项目需在项目地预缴,总包方按(全部价款-支付的分包款)预缴,分包方按取得的预收款预缴。
- 企业所得税
- 分包方按劳务收入确认应税收入,成本需真实合法凭证。
- 总包方凭分包发票计入成本,在税前扣除。
- 个人所得税
- 劳务公司支付给包工头的劳务报酬,需按“劳务报酬”或“经营所得”代扣代缴;支付给员工的工资按“工资薪金”代扣代缴。
- 印花税
- 签订劳务分包合同,按合同金额的万分之三缴纳印花税。
五、内控与风险管理
- 合同管理:确保分包合同明确工作内容、价格、发票类型、付款方式、农民工工资支付责任等。
- 发票管理:杜绝虚开,确保三流一致(合同、发票、资金)。
- 资金监管:遵守农民工工资专用账户和保证金制度,避免因拖欠工资引发的法律风险。
- 成本核算:建立项目台账,准确归集劳务成本,与预算对比分析。
- 资质审核:查验分包方资质,避免违法分包导致税务和法律责任。
六、常见问题解答
Q1:劳务分包方开票税目是什么?
A:通常开具“建筑服务劳务费”或“劳务劳务费”,具体取决于业务性质。
Q2:总包方可以用工资表直接入账吗?
A:不可以,只有支付给本单位员工的工资才能直接入账。支付给分包方的费用必须取得发票。
Q3:劳务分包可以差额纳税吗?
A:符合条件的清包工、简易计税项目,总包方可以差额预缴增值税,但一般计税下不能差额纳税。
Q4:班组长代开发票要注意什么?
A:班组长以个人名义代开发票的,需注意个人所得税核定征收问题,且总包方需留存身份证明和合同备查。
劳务分包财务做账需遵循会计准则和税法规定,注重合规性和细节管理,才能有效控制风险、提升效益。
如若转载,请注明出处:http://www.sszcys.com/product/5.html
更新时间:2026-10-24 06:00:44